42 lettera rivalsa contributi inps impresa familiare
› esperienze-di-studio › facFAC SIMILE LETTERA DI RIVALSA PER CONTRIBUTI INPS lettera di rivalsa inps editabile. lettera rivalsa contributi inps impresa familiare. prova rivalsa contributi inps collaboratore familiare. dichiarazione di rivalsa contributi inps fac simile. modello dichiarazione di rivalsa. eutekne rivalsa inps. fac simile diritto di rivalsa contributi inps. diritto rivalsa impresa familiare (AUTOCERTIFICAZIONE AI SENSI DEL D.P.R. 445/2000) LETTERA DI RIVALSA PER CONTRIBUTI INPS Rivalsa senza formalità per dedurre i contributi pagati dal titolare Rivalsa senza formalità per dedurre i contributi pagati dal titolare / Alfio CISSELLO e Massimo NEGRO Martedì, 13 aprile 2021 Per effetto dell'art. 10 comma 1 lett. e) del TUIR, sono deducibili dal reddito complessivo "i contributi previdenziali ed assistenziali versati in ottemperanza a disposizioni di legge".
Versamento contributi previdenziali nell'impresa familiare Il titolare dell'impresa familiare è responsabile del versamento dei contributi propri e dei collaboratori nei confronti dei quali può esercitare il diritto di rivalsa. L'onere risulta...
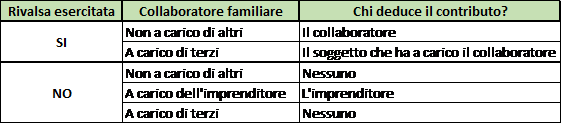
Lettera rivalsa contributi inps impresa familiare
PDF Dichiarazione di esercizio del diritto di rivalsa dei contributi Inps ... Dichiarazione di esercizio del diritto di rivalsa dei contributi Inps versati per i collaboratori In caso di contributi versati per conto di altri, per i quali la legge prevede l'esercizio del diritto di rivalsa (come nel caso di quelli Inps IVS), la deduzione spetta alla persona per conto della quale i contributi sono stati versati. › info › normeLEGGE N. 190/2014 - bosettiegatti.eu I contributi previdenziali versati in ottemperanza a disposizioni di legge, compresi quelli corrisposti per conto dei collaboratori dell'impresa familiare fiscalmente a carico, ai sensi dell'articolo 12 del citato testo unico di cui al d.P.R. n. 917 del 1986, e successive modificazioni, ovvero, se non fiscalmente a carico, qualora il titolare ... Giurisprudenza - CORTE DI CASSAZIONE - Ordinanza 21 dicembre 2020, n. 29207 La CTR richiamata la previsione normativa di riferimento (art 10 del DPR nr 917/1986) affermava che la deduzione in capo a colui che versa i contributi previdenziali è possibile unicamente nell'ipotesi in cui il familiare sia fiscalmente a carico ed al contrario i contributi versati da un terza persona sono deducibili in capo al diretto interessato solo se sia stata effettuata la rivalsa da colui che ne ha diritto.
Lettera rivalsa contributi inps impresa familiare. › parlam › leggiL 296/2006 - PARLAMENTO a) al comma 1, lettera a), nel primo periodo, le parole: "da lire cinquecentomila a lire cinque milioni" sono sostituite dalle seguenti: "da euro 258 ad euro 2.582" e il secondo periodo e' sostituito dai seguenti: "La violazione e' punibile in caso di liquidazione delle imposte, dei contributi, dei premi e dei rimborsi dovuti in base alle ... Rivalsa senza formalità per dedurre i contributi pagati dal titolare Per i giudici, "la rivalsa dei contributi anticipati dal titolare per conto del collaboratore familiare non consiste necessariamente in un mero bonifico, ma si concretizza in una compensazione con il debito verso il collaboratore per la quota di utili da assegnare". rivalsa contributi INPS | Fisco Forum - FISCOeTASSE.com Il sottoscritto, DATI TITOLARE, in qualità di titolare dell'impresa familiare etc.. etc.. (salute!!), dichiara di aver pagato i contributi assistenziali e previdenziali per conto del ... Contributi Inps impresa familiare - groups.google.com dell'impresa è obbligato al versamento dei contributi previdenziali anche per i familiari che collaborano nell'impresa; tuttavia, poiché per legge il titolare ha diritto di rivalsa sui...
Nessun diritto di rivalsa per i contributi agricoli - Fisco 7 il titolare dell'impresa che versa i contributi previdenziali anche per i propri collaboratori/coadiuvanti fiscalmente a carico, avrà diritto alla deduzione sia della propria quota che di quella versata per i propri familiari, come disposto dall'art.10, c.2, del tuir, secondo il quale « le spese di cui alla lettera b) del comma 1 sono deducibili … Contributi Inps impresa familiare - narkive dell'impresa è obbligato al versamento dei contributi previdenziali anche per i familiari che collaborano nell'impresa; tuttavia, poiché per legge il titolare ha diritto di rivalsa sui collaboratori stessi non può mai dedurli, neppure se di fatto non ha esercitato la rivalsa, a meno che il collaboratore non sia anche fiscalmente a carico. Impresa familiare Inps: deduzione - Fisco e Immobili Per poter usufruire della deduzione dei contributi previdenziale versati è necessario documentare l'effettivo esercizio del diritto di rivalsa da parte del titolare dell'impresa familiare sul collaboratore. Impresa familiare Inps: regime forfettario. Tutti i componenti dell'impresa familiare sono obbligati al versamento dei contributi previdenziali. La base imponibile su cui calcolare i contributi è data dalla totalità dei redditi generati dall'impresa familiare. Deducibilità contributi previdenziali versati per i collaboratori dell ... la decisione è stata confermata dalla corte di cassazione, affermando che in materia di impresa familiare, i contributi previdenziali versati dal titolare nell'interesse dei collaboratori, possono essere dedotti dal proprio reddito nella sola ipotesi in cui si tratti di familiare compreso nell'art. 433 c.c.. e a condizione che sia fiscalmente a …
DOC LETTERA DI RIVALSA PER CONTRIBUTI INPS - Studio Muriana LETTERA DI RIVALSA PER CONTRIBUTI INPS. Il sottoscritto __________________, Codice fiscale __________________________, titolare della ditta individuale-impresa famigliare "___________________________". dichiara. di avere ricevuto dal collaboratore famigliare. __________________________, Codice fiscale _____________________________, › uri-res › N2LsLEGGE 23 dicembre 2014, n. 190 - Normattiva Dec 29, 2014 · I contributi previdenziali versati in ottemperanza a disposizioni di legge, compresi quelli corrisposti per conto dei collaboratori dell'impresa familiare fiscalmente a carico, ai sensi dell'articolo 12 del citato testo unico di cui al decreto del Presidente della Repubblica n. 917 del 1986, e successive modificazioni, ovvero, se non ... - Confederazione Generale dell'Agricoltura ... Space economy, ricerca genomica, gestione delle risorse naturali, corretta alimentazione, geopolitica, clima… il programma del Food & Science Festival di Mantova di quest'anno ha dimostrato che le risposte alle sfide dell'agricoltura moderna devono essere trovate nella interdisciplinarietà e nella ricerca scientifica. Deduzione dei contributi previdenziali, facciamo chiarezza - Fisco 7 Nonostante non siano fonti normative, anche le istruzioni del modello Redditi, a pagina 63, prevedono che "In caso di contributi corrisposti per conto di altri, e sempre che la legge preveda l'esercizio del diritto di rivalsa, la deduzione spetta alla persona per conto della quale i contributi sono versati. Ad esempio, in caso di impresa familiare artigiana o commerciale, il titolare dell'impresa è obbligato al versamento dei contributi previdenziali anche per i familiari che ...
Collaboratore familiare: come funziona la deduzione dei ...
fiscomania.com › regime-forfettarioRegime Forfettario: requisiti vantaggi e Fattura - Fiscomania Jun 16, 2022 · I contributi previdenziali sono deducibili, compresi quelli corrisposti per conto dei collaboratori dell’impresa familiare fiscalmente a carico. Ovvero, se non fiscalmente a carico, qualora il titolare non abbia esercitato il diritto di rivalsa sui collaboratori stessi.
Regime Forfettario
Fac-simile autocertificazione versamento contributi previdenziali a ... dichiarazione di esercitata rivalsa per contributi obbligatori fac simile rivalsa inps collaboratore familiare sentenza n. 242/03/15 della commissione tributaria diritto di rivalsa inps. Il/la sottoscritto/a ..... ..... nato/a a ..... (prov. .....) il giorno ..... e residente a ..... (prov. .....) in via ..... titolare di impresa familiare con sede in ..... via .....

Contributi Inps artigiani e commercianti 2020 - Fiscomania
› info › normeD.lgs. n. 50/2016 (cod. contr.) - bosettiegatti.eu (comma così modificato dall'art. 53, comma 5, lettera a), sub. 3), legge n. 108 del 2021) 4. Le stazioni appaltanti sono tenute ad utilizzare le piattaforme telematiche di cui al comma 2, aderenti alle regole di cui all’articolo 44. (comma così sostituito dall'art. 53, comma 5, lettera a), sub. 4), legge n. 108 del 2021) 4-bis.

Studio Mazza - La deduzione dei contributi Ivs per i ...
INPS - Messaggio numero 4025 del 08-11-2022 Messaggio n° 4025 del 08-11-2022. Denuncia retributiva e contributiva UniEmens. Estratto contributivo del lavoratore. UniEmens pay and contributions report. Worker's contributions statement. Decreto legislativo 30 giugno 2022, n. 105, recante "Attuazione della direttiva (UE) 2019/1158 del Parlamento europeo e del Consiglio, del 20 giugno ...

Circolare regime forfettario 2016
Deduzione contributi previdenziali versati per i collaboratori dell'impresa Scritto il 16 Aprile 2021. Pubblicato in STUDIO IN PILLOLE Contributi previdenziali versati per i collaboratori dell'impresa - Esercizio della rivalsa - Dimostrazione I contributi previdenziali pagati dal titolare dell'impresa commerciale possono essere dedotti dal collaboratore se viene dimostrata la rivalsa.
Stampa COP_PF2_2006
Deduzione IRPEF dei contributi previdenziali versati dal titolare dell ... L'assenza di una disciplina esplicita del diritto di "rivalsa" nella disciplina giuridica dei contributi previdenziali versati dai titolari di imprese familiari in agricoltura in favore dei collaboratori/coadiutori, ad avviso della scrivente non consente il riconoscimento della deducibilità IRPEF di tali contributi, sia da parte dell'imprenditore agricolo che del familiare collaboratore (cfr. circolari nn. 137/1997, 50/2002, 15/2005 e n. 7 del 2018).
Dichiarazione di esercizio del diritto di rivalsa dei ...
impresa familiare e rivalsa contributi INPS A parer vostro in che modalità va dimostrata la rivalsa contributi INPS effettuata dal coadiuvante di un'impresa familiare? E' sufficiente una letterina di autocertificazione, o bisogna...
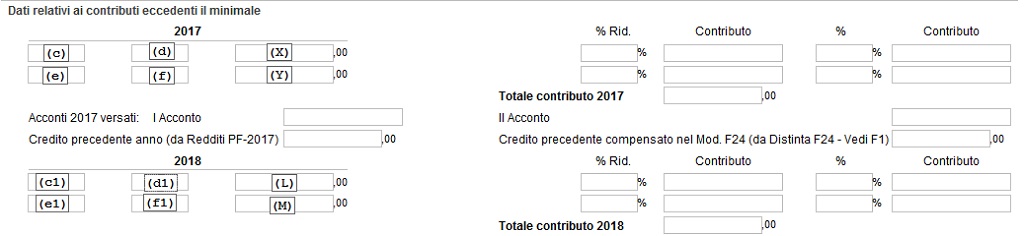
1.22 - Contribuzione I.V.S (Artigiani e Commercianti)
Risposta n. 248 - Agenzia delle entrate dell'impresa familiare, le istruzioni al modello Redditi PF chiariscono che in caso di contributi corrisposti per conto di altri, e sempre che la legge preveda l'esercizio del diritto di rivalsa, la deduzione spetta alla persona per conto della quale i contributi sono versati.
Legge 4 luglio 1959, n
Collaboratore familiare: come funziona la deduzione dei contributi? Si precisa che per usufruire dell'agevolazione fiscale è necessario documentare l'effettivo esercizio del diritto di rivalsa da parte del titolare dell'impresa sul collaboratore familiare. Ciò può avvenire presentando i modelli F24 intestati all'imprenditore e una dichiarazione dello stesso in cui attesta che è avvenuta la rivalsa.
Gestione Separata INPS 2022 per Liberi professionisti Iva ...
Giurisprudenza - CORTE DI CASSAZIONE - Ordinanza 21 dicembre 2020, n. 29207 La CTR richiamata la previsione normativa di riferimento (art 10 del DPR nr 917/1986) affermava che la deduzione in capo a colui che versa i contributi previdenziali è possibile unicamente nell'ipotesi in cui il familiare sia fiscalmente a carico ed al contrario i contributi versati da un terza persona sono deducibili in capo al diretto interessato solo se sia stata effettuata la rivalsa da colui che ne ha diritto.
l_f'iAWuV ~ "?'
› info › normeLEGGE N. 190/2014 - bosettiegatti.eu I contributi previdenziali versati in ottemperanza a disposizioni di legge, compresi quelli corrisposti per conto dei collaboratori dell'impresa familiare fiscalmente a carico, ai sensi dell'articolo 12 del citato testo unico di cui al d.P.R. n. 917 del 1986, e successive modificazioni, ovvero, se non fiscalmente a carico, qualora il titolare ...
Lo sviluppo del cedolino paga
PDF Dichiarazione di esercizio del diritto di rivalsa dei contributi Inps ... Dichiarazione di esercizio del diritto di rivalsa dei contributi Inps versati per i collaboratori In caso di contributi versati per conto di altri, per i quali la legge prevede l'esercizio del diritto di rivalsa (come nel caso di quelli Inps IVS), la deduzione spetta alla persona per conto della quale i contributi sono stati versati.
🥇Regime Forfettario e impresa familiare - Studio Tributario ...
I costi dell'impresa familiare | Vantaggi fiscali dell ...

Contributi INPS artigiani e commercianti: utili senza lavoro ...

Impresa Familiare: tassazione e requisiti - Fiscomania
CF News
Forfetari e contributi INPS: la compilazione del quadro RR ...
SOmmARIO N. 1/2009 - Inps
Collaboratore familiare: come funziona la deduzione dei ...

Extracomunitari - Apolidi - Permesso di soggiorno - stranieri ...
Informativa 56/2021 - Il regime fiscale degli omaggi ...

GESTIONE CONTRIBUTI ANNO PRECEDENTE - Manuale Prodotto

Esonero contributivo: come compilare il quadro RR del modello ...

Gestione separata INPS: le aliquote contributive 2020
Contributo per lavoratori autonomi titolari di partita IVA ...
Fascicolo 2
Contributi INPS 2021 2022 per il Regime Forfettario dei ...
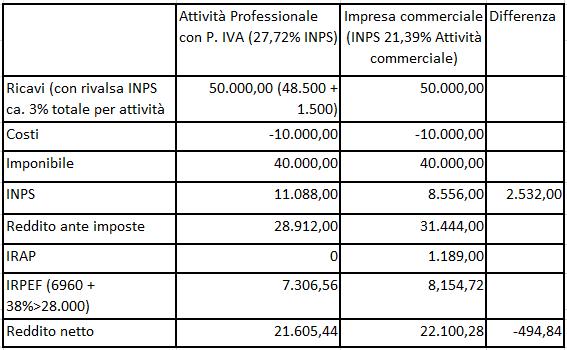
Considerazioni sulla convenienza fra gestione separata e ...

Regime forfettario: le nuove regole in vigore dall'anno 2020
NEWSDeducibilità dei contributi versati per i collaboratori ...

Impresa familiare Inps: deduzione - Fisco e Immobili

Redditi PF 2021: come compilare quadro RR nel caso di impresa ...

Contributi previdenziali nel lavoro autonomo occasionale ...
Forfettari, contributi per il riscatto laurea deducibili solo ...
Risposta n. 248
Tutto il Decreto Rilancio, articolo per articolo - Studio ...

Regime Forfettario 2019 | Requisiti, Fatture, Tasse ...
Avvisi di accertamento: contributi Inps solo all ...

Contributi Inps Regime Forfettario: la guida - Fiscomania

Versamento contributi previdenziali nell'impresa familiare ...
Alessandro Giusti
0 Response to "42 lettera rivalsa contributi inps impresa familiare"
Post a Comment